Kisan Credit Card (KCC) Details
| Scheme Name | కిసాన్ క్రెడిట్ కార్డ్ Kisan Credit Card (KCC) |
|---|---|
| Launched By | Government of India / Banking System |
| Launch Year | 1998 |
| Financial Assistance | రైతుల అవసరాలు, పంట మరియు బ్యాంకు assessment ఆధారంగా KCC credit limit |
| Beneficiaries | రైతులు, Tenant Farmers, Sharecroppers, SHGs/JLGs, Dairy, Animal Husbandry & Fisheries కార్యకలాపాల్లో ఉన్న అర్హతగల వారు |
| Application Mode | Online / Offline |
- Key Features of Kisan Credit Card (KCC)
- Interest Rates and Special Subsidies
- Who is Eligible for KCC – ఎవరెవరు అర్హులు?
- How Much is The Loan – ఎంత వరకు రుణం వస్తుంది?
- పూచీకత్తు లేదా హామీ అవసరమా?
- What Are The Uses For Farmers – రైతులకు ఉపయోగాలు ఏమిటి?
- Required Documents – కావాల్సిన పత్రాలు
- Kisan Credit Card Apply చేసుకునే విధానం.
- Kisan Rin Portal అంటే ఏమిటి?
- Loan ఎప్పుడు తిరిగి చెల్లించాలి?
- సకాలంలో KCC Loan చెల్లించకపోతే?
- KCC తీసుకునే ముందు గుర్తుంచుకోవాల్సిన విషయాలు
- అధికారిక సమాచారం కోసం
- అధికారిక మూలాలు
వ్యవసాయానికి అవసరమైన విత్తనాలు, ఎరువులు, పురుగుమందులు, కూలీల ఖర్చులు వంటి వాటికి రైతులకు సకాలంలో డబ్బు అవసరం అవుతుంది. ఈ అవసరాల కోసం రైతులు ప్రైవేట్ వడ్డీ వ్యాపారులపై ఆధారపడకుండా బ్యాంకుల ద్వారా వ్యవసాయ రుణ సౌకర్యం పొందేందుకు ”కిసాన్ క్రెడిట్ కార్డ్ (Kisan Credit Card – KCC)” పథకాన్ని 1998లో ప్రవేశపెట్టారు. రైతులకు పంట సాగు సమయంలో అవసరమైన స్వల్పకాలిక రుణాన్ని సులభంగా అందించాలనే ఉద్దేశంతో NABARD రూపొందించిన నమూనా ఆధారంగా ఈ విధానం అమల్లోకి వచ్చింది.
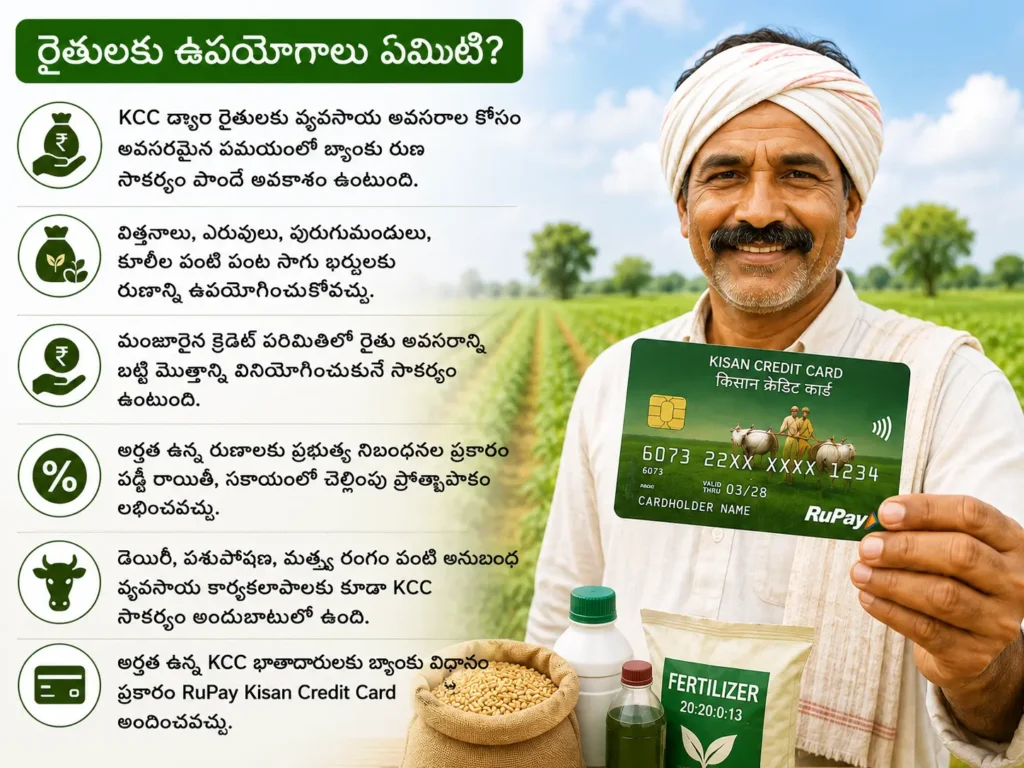
కిసాన్ క్రెడిట్ కార్డ్ (KCC) అనేది రైతులకు అవసరమైన వ్యవసాయ పెట్టుబడుల కోసం బ్యాంకుల ద్వారా అందించే క్రెడిట్ సౌకర్యం. రైతు తనకు మంజూరైన పరిమితిలో అవసరమైనప్పుడు డబ్బును ఉపయోగించుకుని, నిర్ణయించిన గడువులో తిరిగి చెల్లించవచ్చు. ప్రస్తుతం పంట సాగుతో పాటు డెయిరీ, పశుపోషణ, మత్స్య రంగం వంటి అనుబంధ కార్యకలాపాలకు కూడా KCC సౌకర్యం అందుబాటులో ఉంది.
Key Features of Kisan Credit Card (KCC)
- KCC క్రెడిట్ సౌకర్యం సాధారణంగా 5 సంవత్సరాల వరకు ఉండవచ్చు. బ్యాంకు అవసరాన్ని బట్టి రుణ పరిమితిని సమీక్షించవచ్చు.
- అర్హత ఉన్న రైతులకు బ్యాంకు ద్వారా RuPay Kisan Credit Card అందించవచ్చు. మంజూరైన పరిమితిలో అవసరమైన మొత్తాన్ని వినియోగించుకోవచ్చు.
- విత్తనాలు, ఎరువులు, పురుగుమందులు, కూలీల ఖర్చులు, పంట కోత మరియు పంట అనంతర అవసరాలకు KCC రుణాన్ని ఉపయోగించుకోవచ్చు.
- వర్తించే బీమా పథకం మరియు బ్యాంకు నిబంధనల ప్రకారం రైతులకు ప్రమాద బీమా ప్రయోజనం లభించవచ్చు.
Interest Rates and Special Subsidies
ప్రభుత్వం KCC రుణాలపై భారీగా వడ్డీ రాయితీలను (Interest Subvention) అందిస్తోంది
ప్రాథమిక వడ్డీ
అర్హత ఉన్న స్వల్పకాలిక వ్యవసాయ రుణాలకు రాయితీ వడ్డీ రేటు.
సకాలంలో చెల్లింపు
రుణాన్ని గడువులోగా చెల్లిస్తే అదనపు వడ్డీ రాయితీ లభించవచ్చు.
తగ్గిన వడ్డీ
అర్హత ఉన్న సందర్భంలో రాయితీ తర్వాత ప్రభావిత వడ్డీ రేటు.
Who is Eligible for KCC – ఎవరెవరు అర్హులు?
కిసాన్ క్రెడిట్ కార్డ్ పథకం కేవలం సొంత భూమి ఉన్న రైతులకే పరిమితం కాదు. వ్యవసాయం మరియు అనుబంధ రంగాల్లో ఉన్న అర్హత కలిగిన వ్యక్తులు, కొన్ని గ్రూపులు కూడా KCC కోసం దరఖాస్తు చేసుకోవచ్చు.
- సొంత భూమిలో వ్యవసాయం చేస్తున్న రైతులు.
- ఉమ్మడిగా వ్యవసాయం చేస్తున్న రైతులు.
- కౌలు రైతులు (Tenant Farmers), షేర్క్రాపర్లు మరియు అర్హత ఉన్న కౌలు సాగుదారులు.
- రైతుల స్వయం సహాయక సంఘాలు (SHGs), జాయింట్ లయబిలిటీ గ్రూపులు (JLGs).
- డెయిరీ, పశుపోషణ, గొర్రెలు లేదా మేకల పెంపకం వంటి కార్యకలాపాలు చేస్తున్న అర్హత ఉన్న వారు.
- మత్స్య రంగం, చేపల పెంపకం వంటి అనుబంధ వ్యవసాయ కార్యకలాపాల్లో ఉన్న అర్హతగల వారు.
How Much is The Loan – ఎంత వరకు రుణం వస్తుంది?
KCCలో ప్రతి రైతుకు ఒకే మొత్తంలో రుణం మంజూరు చేయరు. రైతు సాగు చేస్తున్న భూమి విస్తీర్ణం, పంట రకం, సాగు ఖర్చు, స్థానికంగా నిర్ణయించిన పంట రుణ ప్రమాణాలు (Scale of Finance), రైతు అవసరం వంటి అంశాలను పరిగణనలోకి తీసుకుని బ్యాంకు రుణ పరిమితిని నిర్ణయిస్తుంది.
2025–26 నుంచి Modified Interest Subvention Scheme (MISS) కింద KCC రాయితీ రుణ పరిమితిని ₹5 లక్షల వరకు పెంచినట్లు కేంద్ర ప్రభుత్వం ప్రకటించింది. అయితే ప్రతి రైతుకు తప్పనిసరిగా ₹5 లక్షల రుణం మంజూరు అవుతుందని దీని అర్థం కాదు. రైతు అర్హత, పంట మరియు రుణ అవసరాలను పరిశీలించిన తర్వాత వాస్తవ రుణ పరిమితిని బ్యాంకు నిర్ణయిస్తుంది.
పూచీకత్తు లేదా హామీ అవసరమా?
వ్యవసాయ రుణాలకు పూచీకత్తు లేకుండా పొందే రుణ పరిమితిని ₹2 లక్షలకు పెంచినట్లు RBI మార్గదర్శకాలు ఉన్నాయి. అర్హత ఉన్న సందర్భంలో ₹2 లక్షల వరకు వ్యవసాయ రుణానికి భూమి లేదా ఇతర ఆస్తిని పూచీకత్తుగా పెట్టాల్సిన అవసరం ఉండకపోవచ్చు.
అయితే పూచీకత్తు అవసరం లేదంటే ఎలాంటి పత్రాలు అవసరం లేదని కాదు. బ్యాంకు KYC, భూమి లేదా సాగు వివరాలు, పంట సమాచారం, ఆదాయానికి సంబంధించిన వివరాలు వంటి పత్రాలను అడగవచ్చు. ₹2 లక్షలకు మించిన రుణానికి పూచీకత్తు అవసరమా లేదా అనేది రుణ రకం, బ్యాంకు నిబంధనలు మరియు రుణ మంజూరు షరతులపై ఆధారపడి ఉంటుంది.
What Are The Uses For Farmers – రైతులకు ఉపయోగాలు ఏమిటి?
Required Documents – కావాల్సిన పత్రాలు
దరఖాస్తు చేసే సమయంలో సాధారణంగా KYC మరియు వ్యవసాయానికి సంబంధించిన పత్రాలు అవసరం కావచ్చు.
సాధారణంగా అవసరమయ్యే వివరాలు
- KCC Application Form
- Aadhaar లేదా ఇతర చెల్లుబాటు అయ్యే KYC పత్రం
- చిరునామా వివరాలు
- బ్యాంకు ఖాతా వివరాలు
- భూమి/సాగుకు సంబంధించిన రికార్డులు
- పంట వివరాలు
- పాస్పోర్ట్ సైజ్ ఫోటో
- కౌలు రైతులకు వర్తించే tenancy/other supporting documents
Kisan Credit Card Apply చేసుకునే విధానం.
ఆఫ్లైన్ ద్వారా దరఖాస్తు..
రైతులు సమీపంలోని Kisan Credit Card అందించే బ్యాంకు శాఖకు వెళ్లి దరఖాస్తు చేసుకోవచ్చు. KCC దరఖాస్తు ఫారమ్ను నింపి, KYC, భూమి మరియు పంటకు సంబంధించిన అవసరమైన పత్రాలను జత చేసి బ్యాంకులో సమర్పించాలి. అనంతరం బ్యాంకు వివరాలను పరిశీలించి, అర్హత ఆధారంగా రుణ పరిమితిని నిర్ణయిస్తుంది.
ఆన్లైన్ ద్వారా దరఖాస్తు..
కొన్ని బ్యాంకులు తమ అధికారిక వెబ్సైట్ లేదా డిజిటల్ ప్లాట్ఫారమ్ల ద్వారా KCC దరఖాస్తు సౌకర్యాన్ని అందిస్తున్నాయి. ప్రస్తుతం కొన్ని బ్యాంకులు Jan Samarth Portal ద్వారా KCC దరఖాస్తులను స్వీకరిస్తుండగా, RRBలు మరియు గ్రామీణ సహకార బ్యాంకుల కోసం e-KCC వంటి డిజిటల్ సౌకర్యాలు కూడా అందుబాటులో ఉన్నాయి.
Kisan Rin Portal అంటే ఏమిటి?
కిసాన్ రిన్ పోర్టల్ (Kisan Rin Portal) అనేది KCC మరియు వడ్డీ రాయితీ పథకాల అమలుకు కేంద్ర ప్రభుత్వం ఉపయోగిస్తున్న డిజిటల్ వేదిక. ఇందులో KCC అర్హతలు, రుణ వివరాలు, పథకం మార్గదర్శకాలు వంటి సమాచారాన్ని తెలుసుకోవచ్చు.
అయితే ఇది రైతులు నేరుగా రుణం తీసుకుని వెంటనే డబ్బు పొందే పోర్టల్ కాదు. రుణాన్ని పరిశీలించి మంజూరు చేసే బాధ్యత సంబంధిత బ్యాంకు లేదా రుణ సంస్థదే.
Loan ఎప్పుడు తిరిగి చెల్లించాలి?
KCC రుణం తిరిగి చెల్లించే గడువు రుణం తీసుకున్న అవసరం, పంట కాలం మరియు బ్యాంకు నిర్ణయించిన నిబంధనలపై ఆధారపడి ఉంటుంది. సాధారణంగా KCC ఖాతాకు 5 సంవత్సరాల వరకు చెల్లుబాటు లేదా రుణ మంజూరు కాలం ఉండవచ్చు. అయితే బ్యాంకు ప్రతి సంవత్సరం ఖాతాను సమీక్షించి రుణ పరిమితిని సవరించవచ్చు.
అందువల్ల “5 సంవత్సరాల తర్వాత మొత్తం రుణాన్ని ఒకేసారి చెల్లించాలి” అని భావించకూడదు. రైతులు తమ రుణ మంజూరు పత్రం (Sanction Letter) లేదా బ్యాంకు ఖాతాలో ఉన్న చెల్లింపు గడువు (Due Date), తిరిగి చెల్లింపు నిబంధనలు తప్పనిసరిగా పరిశీలించాలి.
సకాలంలో KCC Loan చెల్లించకపోతే?
Kisan Credit Card రుణాన్ని నిర్ణయించిన గడువులోగా చెల్లించకపోతే రైతుకు లభించే కొన్ని రాయితీలు, ప్రయోజనాలపై ప్రభావం పడవచ్చు. ఉదాహరణకు:
- సకాలంలో చెల్లింపు ప్రోత్సాహకం (Prompt Repayment Incentive) కోల్పోయే అవకాశం ఉంది.
- వడ్డీ రాయితీ ప్రయోజనంపై ప్రభావం పడవచ్చు.
- రుణ ఖాతా ”బకాయి (Overdue)” గా మారవచ్చు.
- భవిష్యత్తులో రుణ పరిమితి పెంపు లేదా పునరుద్ధరణపై ప్రభావం ఉండవచ్చు.
- బ్యాంకు నిబంధనల ప్రకారం ఇతర చర్యలు తీసుకునే అవకాశం ఉంది.
అందువల్ల KCC తీసుకున్న తర్వాత చెల్లింపు గడువును గుర్తుంచుకుని రుణాన్ని సకాలంలో తిరిగి చెల్లించడం చాలా ముఖ్యం.
KCC తీసుకునే ముందు గుర్తుంచుకోవాల్సిన విషయాలు
- ₹5 లక్షల వరకు రుణ పరిమితి: ఈ పరిమితి ఉన్నప్పటికీ ప్రతి రైతుకు ₹5 లక్షలు మంజూరు కావు. వాస్తవ రుణ మొత్తాన్ని బ్యాంకు అర్హత, అవసరం ఆధారంగా నిర్ణయిస్తుంది.
- వడ్డీ రాయితీ: సకాలంలో రుణం చెల్లిస్తే లభించే అదనపు వడ్డీ రాయితీ ప్రభుత్వ నిబంధనలకు లోబడి ఉంటుంది.
- పూచీకత్తు అవసరం లేకపోయినా: KYC, భూమి, పంట మరియు ఇతర రుణ పత్రాలు అవసరం కావచ్చు.
- సకాలంలో చెల్లింపు: నిర్ణయించిన గడువులో రుణాన్ని చెల్లించడం ద్వారా అందుబాటులో ఉన్న రాయితీ ప్రయోజనాలను పొందవచ్చు.
- నిబంధనలు తెలుసుకోండి: రుణ పరిమితి, వడ్డీ, చెల్లింపు గడువు, పూచీకత్తు, ఛార్జీలు వంటి వివరాలను తెలుసుకున్న తర్వాతే రుణ పత్రాలపై సంతకం చేయడం మంచిది.
కేంద్ర ప్రభుత్వ పథకాలలో ఒకటైన పీఎం కిసాన్ (ప్రధాన్ మంత్రి కిసాన్ సమ్మాన్ నిధి) పథకం పూర్తి వివరాలను తెలుసుకోండి.
అధికారిక సమాచారం కోసం
- PM-KISAN Portal: https://www.pmkisan.gov.in/
- Kisan Rin Portal: https://www.fasalrin.gov.in/
- NABARD: https://www.nabard.org/
- Department of Financial Services: https://financialservices.gov.in/

Comments
No comments yet. Be the first to comment.